Latinoamérica aporta aproximadamente del 10 al 15% del suministro mundial de ácido bórico refinado, con Quiborax de Chile (capacidad instalada de 110 000 tpa) y Minera Santa Rita y Manufacturas Los Andes de Argentina como principales productores. Ambos países extraen ulexita y boratos afines de la meseta de la Puna andina y los exportan a través de puertos del Pacífico, principalmente Arica, Antofagasta y Angamos en Chile. Para los compradores que buscan diversificarse y dejar de ser de origen turco o estadounidense, el suministro sudamericano ofrece una alternativa viable desde el punto de vista comercial, pero con importantes limitaciones en cuanto al volumen, la gama de calidades y la confiabilidad logística,
que requieren una evaluación cuidadosa antes de comprometerse con el contrato.Por qué América Latina es importante en el mapa mundial de suministro de ácido bórico
Turquía y los Estados Unidos dominan el suministro mundial de ácido bórico. Eti Maden, la empresa minera estatal turca, controla aproximadamente el 73% de las reservas minerales de boro conocidas en todo el mundo y exporta la gran mayoría de su producción refinada. Rio Tinto Borates opera en el desierto de Mojave, en California, y produce ácido bórico refinado y otros boratos a escala a partir de depósitos de kernite y bórax. Juntos, estos dos orígenes representan más del 80% del volumen mundial de exportación de ácido bórico refinado
.América Latina ocupa una tercera posición estructuralmente distinta. Chile y Argentina se encuentran en el extremo sur del mapa mundial de reservas de boro, tomando como referencia los sistemas geológicos de Atacama y Puna de los Andes centrales. Estos depósitos salinos que contienen ulexitos tienen una mineralogía y una calidad diferentes a los de la colemanita turca o la granita americana, lo que afecta a la química de procesamiento, a los costos de producción y a las calidades específicas que cada productor puede fabricar de manera económica. La producción latinoamericana no es un sustituto igual a igual del suministro turco en todas las aplicaciones, pero para el ácido bórico de calidad industrial destinado al vidrio, la cerámica, la agricultura y el uso industrial en general, es un origen comercialmente relevante que los compradores de Asia, Brasil y otros lugares han integrado en programas de abastecimiento diversificados.
Las perspectivas de 2026 para el ácido bórico en América Latina se definen por tres realidades estructurales: la posición regional dominante de Quiborax y la expansión de su capacidad, la base de productores fragmentada pero en crecimiento de Argentina y una serie de restricciones iniciales, incluida la competencia por los derechos de agua provocada por el auge de la minería del litio, que los compradores deben supervisar de cerca al evaluar la confiabilidad del suministro en los horizontes de los contratos de varios años.
Chile: Quiborax como ancla andina
Chile es el mayor de los dos productores de ácido bórico de América del Sur por capacidad instalada. Quiborax S.A., fundada en 1986 con inversiones totalmente chilenas, es el tercer mayor productor de ácido bórico del mundo y el principal operador a escala comercial de la región. Su planta de procesamiento está ubicada aproximadamente a 69 kilómetros del puerto de Arica, en la región de Arica y Parinacota, a una altura de 1.680 metros sobre el nivel del mar. Esta ubicación, si bien es remota para los estándares industriales, sitúa la instalación a una distancia práctica en camión de la terminal de exportación de aguas profundas más septentrional del país
. Lacapacidad instalada de producción de ácido bórico de Quiborax es de aproximadamente 110 000 toneladas métricas al año, según datos de la empresa, lo que representa un aumento significativo con respecto a la cifra de 36 000 tpa publicada en los anuarios de USGS Minerals para el período de 2019. La empresa extrae ulexita del Salar de Suirire, en la región de Tarapacá, uno de los depósitos de ulexita más grandes del mundo, con reservas estimadas por Quiborax en aproximadamente 1,5 millones de toneladas. Una segunda operación minera se basa en el Salar Ascotán, en la región de Antofagasta. El mineral de ulexita se procesa mediante lixiviación ácida con ácido sulfúrico, seguida de una cristalización por enfriamiento para recuperar el ácido bórico
en forma granular o en polvo.La producción chilena ha demostrado una volatilidad notable en los datos disponibles. Según la Comisión Chilena del Cobre (Cochilco), la producción minera de ácido bórico alcanzó las 171.422 toneladas métricas en 2022, se redujo drásticamente hasta alcanzar las 101.875 toneladas métricas en 2023 y alcanzó un promedio de aproximadamente 93.119 toneladas métricas anuales durante el período comprendido entre 1998 y 2023. Esta variabilidad refleja la sensibilidad de la producción basada en el ulexit a la calidad del pienso mineral, la disponibilidad de agua y las tasas de utilización de las plantas de procesamiento. Los compradores que confían en el origen chileno para obtener volúmenes anuales consistentes deben tener en cuenta esta variabilidad operativa al planificar sus existencias de seguridad
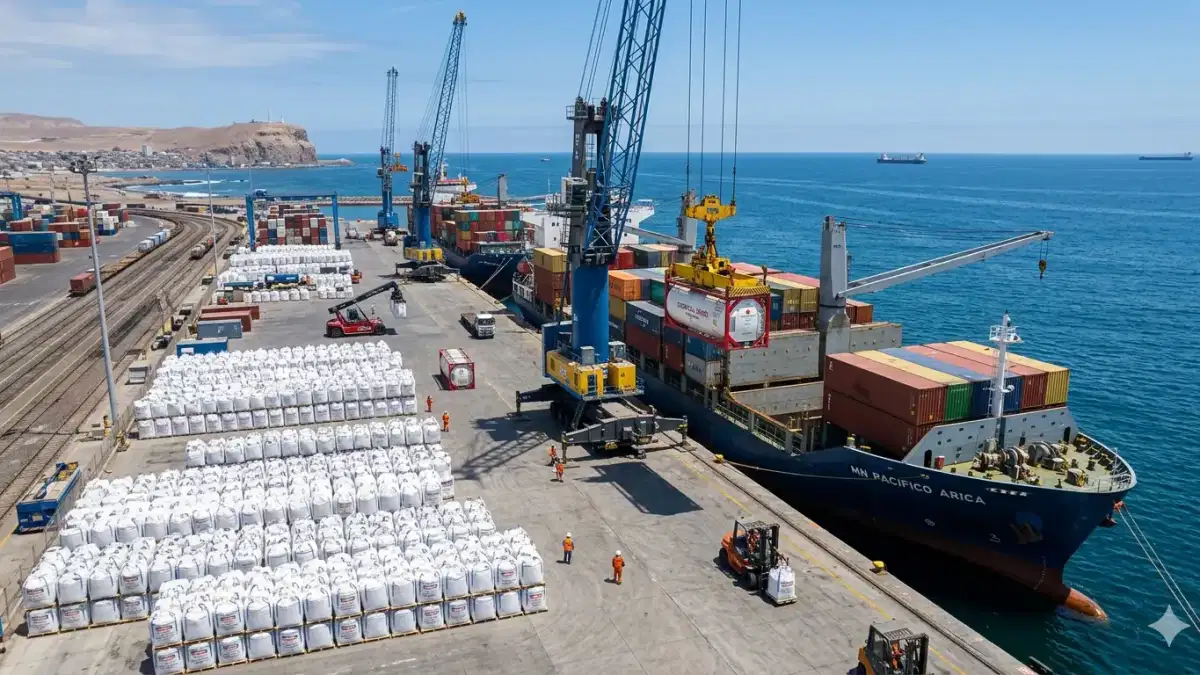
.Quiborax exporta a más de 52 mercados en todo el mundo, y la logística del Océano Pacífico constituye la columna vertebral de su red de distribución. Los principales puertos de exportación son Arica, Antofagasta y Angamos, todos los cuales brindan acceso en contenedores y a granel a compradores asiáticos, latinoamericanos y europeos. Por lo general, los envíos se empaquetan en bolsas de papel multicapa de 25 kg con forros de polietileno o bolsas gigantes, que se transportan en contenedores para el transporte marítimo. Los plazos de entrega desde los puertos chilenos a los destinos asiáticos varían de aproximadamente 25 a 40 días, según la ruta y el
puerto de descarga.| Productor | Ubicación | Capacidad de ácido bórico (tpa) | Materia prima primaria | Puerto de exportación clave |
|---|---|---|---|---|
| Quiborax SA. | Arica y Parinacota/Antofagasta, Chile | ~110 000 | Ulexita (Salar de Suirire, Salar Ascotán) | Arica, Antofagasta, Angamos |
| Minera Santa Rita (MSR) | Tincalayu y Sijes, Salta, Argentina | ~36.000 | Hidroboracita, ulexita, colemanita | Buenos Aires, por carretera a los puertos del Pacífico chileno |
| Manufacturas Los Andes | Olacapato, Salta, Argentina | Est. 10,000—20,000 | Ulexite (depósitos patentados de Puna) | Puertos del Pacífico chileno a través de Sico Pass |
Argentina: una industria fragmentada pero históricamente profunda
Argentina es el quinto mayor productor de boratos naturales a nivel mundial, según estimaciones de la industria. La industria del borato del país tiene más de 150 años y data de las primeras exportaciones de ulexita de la región de la Puna a Europa en la década de 1870. La producción se concentra en la meseta puneña de las provincias de Salta, Jujuy y Catamarca, donde las condiciones geológicas han permitido depositar ulexita,
colemanita e hidroboracita en concentraciones económicamente explotables. Laoperación activa de boro más grande de Argentina es Minera Santa Rita S.R.L. (MSR), que opera las minas a cielo abierto Tincalayu y Sijes en la provincia de Salta. Tincalayu, ubicada en el salar de Hombre Muerto, ha estado en operación desde la década de 1950 y es la mina de borato a cielo abierto más grande de Argentina. MSR adquirió las operaciones de Allkem Limited (anteriormente Orocobre) en diciembre de 2022 en una transacción que canjeó los activos de boro por una propiedad estratégica de litio. MSR opera una planta de procesamiento en Campo Quijano, cerca de la ciudad de Salta, con una capacidad de producción de ácido bórico de aproximadamente 36 000 tpa. La planta utiliza hidroboracita como materia prima principal, que produce ácido bórico con un contenido de cloruro más bajo que el procesamiento a base de ulexita, un atributo que especifican algunos compradores de vidrio y cerámica especiales
.La cordillera de Sijes, en Salta, también contiene importantes depósitos de borato de roca dura, específicamente colemanita e hidroboracita, que son geológicamente comparables a los depósitos turcos que sustentan la producción de Eti Maden en Kütahya. Esta superposición mineralógica es significativa: significa que el mineral de borato de roca dura de Salta puede producir grados de ácido bórico y productos derivados que se parecen más al material de origen turco que a la producción de ulexit de América del Sur. Para los compradores que prefieren el ácido bórico derivado de la colemanita para aplicaciones de vidrio, la producción argentina de roca dura ofrece una alternativa no turca técnicamente creíble,
aunque a una escala absoluta más baja.Manufacturas Los Andes S.A. es un productor más pequeño pero con una posición estratégica. Su planta de procesamiento está ubicada en Olacapato, en la Ruta Nacional 51 en Salta, cerca del paso montañoso de Sico hacia Chile. La compañía opera sus propios depósitos de ulexita en la región de la Puna, que, según estima, proporcionan suficiente materia prima para al menos 20 años de operaciones. La planta es autosuficiente en agua y energía (1,5 MW de capacidad instalada de generación de electricidad), lo que reduce dos de las principales vulnerabilidades operativas que afectan a otros productores de la Puna. Manufacturas Los Andes exporta ácido bórico y productos derivados de la ulexita, incluido el Boro 10 granulado, un fertilizante de boro agrícola. La capacidad de producción estimada oscila entre 10 000 y 20 000 tpa, aunque la empresa no publica cifras detalladas sobre la
capacidad.La industria argentina también incluye a Procesadora De Boratos Argentinos S.A. y Quimibor, que procesan minerales de borato en el corredor Salta-Jujuy. La empresa argentina Puna exporta actualmente productos de borato a más de 40 países, siendo Brasil el principal destino individual debido a su proximidad y a la demanda de los sectores brasileños de fabricación de cerámica y vidrio.
Materias primas y geología aguas arriba: la ventaja andina y sus límites
Tanto Argentina como Chile producen ácido bórico a partir de ulexita (NaCab5O9·8H2O) como materia prima principal, y la MSR de Argentina también utiliza hidroboracita. La ulexita es un mineral más blando y de menor calidad que la colemanita y la kernita utilizadas en Turquía y los EE. UU., respectivamente. El procesamiento de la ulexita en ácido bórico requiere una lixiviación ácida con ácido sulfúrico seguida de la cristalización. La química es bien conocida, y los productores de ambos países utilizan su propia capacidad de producción de ácido sulfúrico para mantener la autosuficiencia en
materia prima.La concentración geológica de los depósitos de borato andinos en el sistema del salar de la Puna crea un riesgo de suministro distintivo: varios productores extraen minerales geográficamente próximos en un entorno árido y a una altitud extremadamente elevada, entre 3.700 y 4.200 metros sobre el nivel del mar. La logística de estas minas depende de carreteras sin pavimentar o de rutas provinciales angostas, que pueden sufrir interrupciones estacionales, especialmente durante la estación húmeda del verano austral, de diciembre a marzo, cuando las inundaciones repentinas pueden cerrar los corredores
de acceso.La disponibilidad de agua es una limitación operativa cada vez más importante en la región de la Puna. Los mismos sistemas de salinas que albergan depósitos de borato están ahora en el centro del auge mundial de la minería de litio. La producción de litio de Argentina alcanzó aproximadamente las 51.400 toneladas de carbonato de litio equivalente (LCE) solo en la primera mitad de 2025, según datos de la industria privada. La extracción de salmuera de litio proviene de los mismos sistemas acuíferos de los que dependen los procesadores de borato. Los reguladores ambientales de Salta y Jujuy están siendo presionados cada vez más por las comunidades indígenas y los observadores internacionales para que restrinjan los permisos de extracción de agua, y cualquier restricción de los derechos de agua en la región de la Puna afectaría la capacidad de producción de borato antes de afectar a la producción de litio, porque los proyectos de litio tienen una mayor prioridad política y una mayor escala
de inversión.No se trata de un riesgo de interrupción del suministro a corto plazo en 2026, sino de una restricción estructural de varios años que los compradores que firmen acuerdos de compra de tres a cinco años con productores argentinos deberían tener en cuenta en sus modelos de riesgo.
Flujos comerciales: hacia dónde va el ácido bórico en América Latina
Las exportaciones de ácido bórico de América Latina fluyen a lo largo de tres corredores principales:
Brasil: el mayor destino individual del ácido bórico argentino y chileno. Brasil importa ácido bórico principalmente para el acristalamiento de cerámica, la fabricación de vidrio y las formulaciones de micronutrientes agrícolas. La refinería argentina de Campo Quijano envía productos por carretera a Buenos Aires para su exportación transatlántica en contenedores, mientras que los productores del norte de Argentina envían cada vez más carga a través de los puertos del Pacífico chileno para reducir la distancia de tránsito terrestre y acceder a servicios marítimos más rápidos. Brasil importó ácido bórico por un valor aproximado de 54,5 millones de dólares en 2022, lo que lo convirtió en
el segundo mayor importador mundial por detrás de China.Asia: Quiborax exporta a compradores asiáticos en más de 52 mercados. La demanda asiática de ácido bórico latinoamericano se concentra en aplicaciones industriales de vidrio, cerámica y fertilizantes agrícolas. Los productos de origen sudamericano suelen competir en precio con los de origen turco, y los costes logísticos desde los puertos del Pacífico hasta Asia suponen un coste de entre 60 y 90 USD por tonelada de flete, en comparación con el transporte de origen turco a los mismos destinos. Esta prima de flete significa que los productos de origen latinoamericano son los más competitivos en términos de precio para los compradores del oeste de Sudamérica, la costa oeste de EE. UU. y los mercados de la costa del Pacífico, donde el costo total de desembarque se reduce en comparación con
el suministro turco desde la ruta de Suez.Europa: un canal de exportación más pequeño pero constante, principalmente para el ácido bórico especializado y de calidad técnica de los productores argentinos. Los compradores europeos absorben la producción argentina para las aplicaciones en las que las especificaciones del material coinciden, aunque los volúmenes de importación europeos predominan en los volúmenes de importación procedentes de Turquía debido a la proximidad, la logística establecida y la escala de la gama de productos de Eti Maden
.| Corredor comercial | Origen primario | Volúmenes típicos | Aplicaciones clave | Ventaja competitiva frente a Turquía |
|---|---|---|---|---|
| Latinoamérica a Brasil | Argentina (MSR, Mandes), Chile (Quiborax) | Moderado-alto | Cerámica, vidrio, agricultura | Proximidad, integración de la cadena de suministro regional |
| De América Latina a Asia | Chile (Quiborax) es dominante | Moderado | Vidrio industrial, cerámica, fertilizantes | Ruta por el Pacífico, precio en el mercado al contado |
| De América Latina a Europa | Argentina (MSR, Mandés) | Bajo-moderado | Minerales especiales de grado técnico | Grados específicos de la mineralogía (colemanita, hidroboracita) |
| Intrarregional (Chile, Perú, Bolivia) | Chile (Quiborax) | Bajo | Agricultura, minería, productos químicos | Proximidad del suministro, simplicidad logística |
Logística: los puertos del Pacífico como columna vertebral de la distribución
El puerto de Arica es la principal puerta de exportación del ácido bórico chileno de Quiborax. Arica es el puerto más septentrional de Chile, ubicado a 18 kilómetros de la frontera con Perú y aproximadamente a 500 kilómetros de la frontera con Argentina a través del corredor vial internacional. El puerto ha establecido una capacidad de manejo de contenedores y servicios regulares de línea a Asia, la costa oeste de los Estados Unidos y Europa. La planta de Quiborax está a 69 kilómetros de Arica, lo que significa que el producto puede trasladarse de una planta a otra en menos de cuatro horas en condiciones normales
de carretera.Antofagasta y Angamos (Mejillones) ofrecen una capacidad de exportación alternativa, incluida la manipulación a granel para lotes de envíos más grandes. Los productores argentinos de la Puna acceden a estos puertos chilenos a través de los corredores del paso de Sico o del paso de Jama, los cuales cruzan los Andes a altitudes superiores a los 4.000 metros y están
sujetos a cierres invernales de junio a agosto.Para los compradores que importan a Sudamérica de productores argentinos y chilenos, el principal riesgo logístico es el acceso por tierra a los sitios de producción cuando las condiciones meteorológicas son adversas. Los productores suelen acumular entre 4 y 6 semanas de inventario de productos terminados en los almacenes portuarios de Arica, Antofagasta o Buenos Aires para protegerse de esta interrupción estacional. Los compradores deben confirmar los acuerdos de almacenamiento de reserva con los proveedores antes de firmar los contratos a plazo fijo y deben especificar los niveles mínimos de inventario preposicionado
en las condiciones contractuales.Evaluación del riesgo de suministro: lo que los compradores deben monitorear en 2026
| Factor de riesgo | Nivel | Escenario desencadenante | Probabilidad (2026) |
|---|---|---|---|
| Volatilidad de la producción de Quiborax | MEDIA | La variación de la producción del 30 al 40% entre años (como en 2022 frente a 2023) crea brechas de disponibilidad puntual | Moderado |
| Interrupción de carreteras andinas | MEDIO | Las inundaciones del verano austral (diciembre-marzo) cierran las carreteras de acceso a la Puna, lo que retrasa los envíos de 2 a 4 semanas | Estacional/anual |
| Restricción de derechos de agua en Puna | BAJO-MEDIO | Los reguladores argentinos restringen los permisos de extracción de agua, lo que reduce la capacidad de procesamiento de borato | Mínimo en 2026, con un aumento en 2028 |
| Riesgo cambiario y cambiario (Argentina) | MEDIO | La volatilidad del peso argentino afecta a los márgenes de los productores nacionales argentinos y a la estabilidad de los precios de exportación | Persistente |
| Competencia de litio por los recursos de la Puna | BAJO-MEDIO | La expansión del proyecto de litio compite por agua, infraestructura y mano de obra calificada en Salta y Jujuy | Gradual, 2026—2030 |
| Congestión portuaria (Arica, Antofagasta) | BAJA | Los aumentos del volumen de transporte marítimo regional ponen a prueba la capacidad portuaria del norte de Chile | Mínimo en 2026 |
El riesgo más inmediato para los compradores en 2026 es la variabilidad de la producción de un año a otro de Quiborax. La disminución del 40% de la producción entre 2022 y 2023 (de 171 422 a 101 875 toneladas métricas, según datos de Cochilco) no estuvo acompañada de ningún evento de fuerza mayor anunciado públicamente, lo que sugiere que la reducción fue impulsada por factores operativos, y no por una sola interrupción discreta. Los compradores que utilizan productos de origen chileno como fuente principal de suministro deben mantener un stock de seguridad de 6 a 8 semanas y contar con una asignación de respaldo de un proveedor de origen turco o estadounidense para cubrir posibles brechas de suministro.
Ley de materias primas críticas de la UE: qué significa para el ácido bórico latinoamericano
La Ley de Materias Primas Críticas (CRMA) de la Unión Europea, que clasifica a los boratos como materia prima estratégica, tiene implicaciones relevantes pero indirectas para los productores latinoamericanos. La designación estratégica de la CRMA se debe a la preocupación por el riesgo de concentración, es decir, la dependencia estructural de la industria europea de los boratos de origen turco. El reglamento fomenta la diversificación de las fuentes de suministro, y menciona específicamente a Argentina y Chile entre los países con depósitos de borato que podrían contribuir a la diversificación de la oferta, al tiempo que reconoce que la producción latinoamericana actual no alcanza la escala comercial necesaria para sustituir a la producción de origen turco
en los volúmenes de importación europeos.En términos prácticos, la CRMA genera interés a nivel político en el desarrollo del borato en América Latina, en lugar de en la reasignación del volumen a corto plazo. Los compradores de productos químicos europeos que se ven sometidos a presiones internas en materia de criterios ESG para reducir la dependencia del suministro turco desde un único origen pueden utilizar el origen latinoamericano como una herramienta de diversificación parcial, combinando entre un 15 y un 25% del volumen procedente de fuentes argentinas o chilenas con una estructura de contratos basada principalmente en Turquía. Esto ya está ocurriendo en una minoría de los programas de adquisición europeos y se espera que se vuelva más común a medida que los plazos de cumplimiento de la CRMA
se agudicen hasta 2025 y 2026.Recomendaciones de adquisición para compradores que evalúan el origen latinoamericano
Los compradores que consideren el ácido bórico chileno o argentino como fuente primaria o complementaria en 2026 deben aplicar el siguiente marco de abastecimiento:
Verifique primero la compatibilidad de los grados. El ácido bórico derivado de la ulexita de productores chilenos y argentinos es químicamente idéntico al material de origen turco a nivel de las moléculas de H3BO3, pero puede diferir en cuanto al contenido de cloruro, la distribución del tamaño de las partículas y el perfil de trazas de impurezas. El material derivado de la hidroboracita extraído del MSR en Argentina suele contener menos cantidad de cloruro que el producto procesado con ulexita, lo que es una ventaja en las aplicaciones de vidrio y electrónica. Solicita un certificado de análisis (CoA) para al menos tres lotes de producción recientes
antes de comprometerte con un contrato a plazo fijo.Cree una estrategia de origen combinada. El ácido bórico de América Latina es más eficaz si se asigna entre un 20 y un 40% de mezcla a cambio de un acuerdo de suministro primario con Turquía o EE. UU., y no como una fuente única para sustituirlo. Este enfoque combinado permite a los compradores negociar los precios frente a los productos de origen turco, diversifica el origen y mantiene la participación comercial de los proveedores latinoamericanos sin concentrar en exceso el riesgo logístico en
un solo corredor.Negocie el inventario portuario preposicionado. Especifique en los términos del contrato que el proveedor mantiene un inventario de productos terminados para un mínimo de cuatro semanas en el inventario de productos terminados en Arica, Antofagasta u otro almacén portuario acordado. Esta es una práctica estándar para las cuentas de contratos más grandes de Quiborax y debe indicarse
explícitamente en los acuerdos de adquisición.Utilice las compras al contado con cautela. La disponibilidad al contado de ácido bórico en América Latina es más limitada que en el caso de origen turco porque son menos los intermediarios comerciales que mantienen un inventario activo sobre este origen. Los compradores que recurren a las compras al contado a productores chilenos o argentinos para obtener mayor flexibilidad en cuanto al volumen se enfrentarán a plazos de entrega más largos (normalmente de 6 a 10 semanas desde el pedido de compra hasta la entrega) en comparación con los compradores de origen turco, donde los comerciantes establecidos pueden abastecer desde los almacenes europeos en un plazo de 2 a
4 semanas.Pregunta frecuente
P: ¿Quiénes son los mayores productores de ácido bórico de América Latina?
R: Quiborax S.A. de Chile es el mayor productor de América Latina, con una capacidad instalada de aproximadamente 110 000 toneladas métricas por año en su planta cerca del puerto de Arica. En Argentina, Minera Santa Rita S.R.L. (que operaba los antiguos activos de Borax Argentina en Tincalayu y Sijes en Salta) tiene una capacidad de ácido bórico de aproximadamente 36 000 tpa, mientras que Manufacturas Los Andes S.A. en Olacapato, Salta, opera a una tasa estimada de 10 000 a 20 000 tpa. En conjunto, los productores chilenos y argentinos representan aproximadamente del 10 al 15% del suministro mundial
P: ¿Cómo se envía el ácido bórico latinoamericano a nivel internacional?
R: La producción chilena de Quiborax se envía a través de puertos del Pacífico, principalmente Arica (a 69 km de la planta de producción), Antofagasta y Angamos. Por lo general, el producto se exporta en bolsas de papel multicapa de 25 kg o bolsas gigantes, en contenedores para el transporte marítimo. Los productores argentinos de la Puna utilizan el transporte terrestre por carretera a través de los pasos montañosos andinos para llegar a los puertos chilenos del Pacífico, o transportan sus productos en camiones hacia el sur, hasta Buenos Aires, para exportarlos desde el Atlántico. Los tiempos de tránsito a los destinos asiáticos son de aproximadamente
P: ¿Qué factores impulsan los precios del ácido bórico en América Latina?
R: Los precios del ácido bórico en América Latina siguen los precios de referencia de Turquía con ajustes por el diferencial de origen y las tarifas de flete del Pacífico. Los principales factores de costo a nivel de producción son los costos del ácido sulfúrico (utilizado como reactivo de procesamiento), el diésel para la minería y el transporte terrestre, los costos de energía para las plantas de procesamiento y, cada vez más, los costos del acceso al agua a medida que se intensifica la competencia por los recursos de la región de la Puna. Los productores argentinos también están expuestos a las divisas porque las estructuras de costos nacionales están denominadas en pesos, mientras que los ingresos de exportación están indexados
P: ¿Cuáles son los principales riesgos de la cadena de suministro del ácido bórico latinoamericano?
R: El principal riesgo a corto plazo es la variabilidad de la producción en la planta de Quiborax en Chile, que demostró una reducción interanual de la producción del 40% entre 2022 y 2023. El acceso por tierra a las minas de la Puna argentina está sujeto a cierres estacionales debido a las inundaciones del verano (diciembre-marzo) y a las nevadas invernales en los pasos de altitud (junio-agosto). En un horizonte de 3 a 5 años, las restricciones a los derechos de agua impulsadas por el auge de la minería de litio en la región de la Puna representan una restricción estructural emergente para los
P: ¿Cómo suelen estructurar los contratos de suministro los compradores de ácido bórico de América Latina?
R: La mayoría de los compradores comerciales obtienen ácido bórico latinoamericano a través de contratos a plazo anual o bianual, con precios CFR o CIF hasta el puerto del comprador. Las condiciones contractuales con Quiborax suelen incluir compromisos de volumen trimestrales con precios indexados según los puntos de referencia del mercado o ventanas negociadas de precios fijos. En el caso de los productos de origen argentino, los compradores de Brasil suelen utilizar los contratos DAP (Entregado en el lugar), en los que el productor gestiona la logística terrestre. La compra al contado es posible, pero conlleva plazos de entrega más largos (de 6 a 10 semanas) que las transacciones al contado con origen turco o estadounidense