decahidrato de bórax (Na2B4O7·10H2O) se produce casi en su totalidad en Turquía (aproximadamente del 50 al 55% de la producción refinada mundial a través de Eti Maden) y los Estados Unidos (aproximadamente del 20 al 25% a través de la operación de Rio Tinto en Boron, California), y el resto proviene de QUIBORAX de Argentina y de pequeños productores chinos. Esta extraordinaria concentración geográfica significa que la presión de sostenibilidad sobre la cadena de suministro recae en un puñado de operaciones mineras a cielo abierto y en los compromisos ambientales de dos productores vinculados al estado. Los compradores que se abastecen de decahidrato de bórax para aplicaciones orientadas a la UE se enfrentan a una presión cada vez mayor: la ECHA clasifica el bórax con arreglo al REACH, los requisitos de divulgación ESG son cada vez más estrictos y un corredor logístico interrumpido desde 2024 por el desvío
del Mar Rojo.Por qué el decahidrato de bórax está bajo escrutinio de sostenibilidad en 2026
La mayoría de los compradores industriales no consideran que el decahidrato de bórax sea un material particularmente controvertido. Se produce de forma natural, se extrae de antiguos depósitos de evaporita y se coloca en las hojas de datos de los productos como un «mineral natural». «Ese posicionamiento no es incorrecto, pero ya no es suficiente
.Tres fuerzas convergentes están obligando a una reevaluación en 2026. En primer lugar, la Agencia Europea de Sustancias y Preparados Químicos (ECHA) clasificó el bórax (incluida la forma decahidratada) como una sustancia altamente preocupante (SVHC) con arreglo al REACH debido a su toxicidad para la reproducción (categoría 1B), y cualquier artículo o formulación que contenga bórax por encima del 0,1% p/p ahora está sujeto a obligaciones de comunicación obligatorias. En segundo lugar, los principales usuarios finales, especialmente en el ámbito del aislamiento de fibra de vidrio, el vidrio especial y la limpieza industrial, solicitan la divulgación de las emisiones de carbono de la cadena de suministro y las auditorías ESG de los proveedores como condiciones de adquisición. En tercer lugar, la designación del boro por parte del Servicio Geológico de los Estados Unidos como mineral fundamental a nivel federal en noviembre de 2025 ha suscitado la atención de los reguladores y ha suscitado sensibilidad geopolítica respecto de una cadena de suministro que antes se consideraba estable e
indiscutible.Ninguna de estas presiones por sí sola reestructuraría las decisiones de abastecimiento. En conjunto, están cambiando la forma en que los equipos de compras abordan los contratos de decahidrato de bórax
.De dónde proviene el decahidrato de bórax: concentración de producción y qué significa
La cadena mundial de suministro de decahidrato de bórax comienza en un solo lugar: los depósitos de mineral de borato asociados a antiguos sistemas lacustres volcánicos. Turquía posee aproximadamente el 73% de las reservas de borato conocidas del mundo, concentradas en los distritos de Kirka, Bigadiç, Emet y Kestelek, en el oeste de Anatolia. Estados Unidos posee aproximadamente el 6% de las reservas conocidas, ubicadas principalmente en el desierto de Mojave, cerca de la ciudad de Boron, en el condado de Kern
, en California.| País | Productor principal | Capacidad compartida (decahidrato de bórax refinado) | Método de minería | Sitio clave |
|---|---|---|---|---|
| Turquía | Eti Maden (de propiedad estatal) | ~ 50— 55% | Camión a cielo abierto y pala | Kirka, Bigadiç, Emet |
| Estados Unidos | Rio Tinto (bórax estadounidense) | ~ 20— 25% | A cielo abierto + subterráneo | Boron, California |
| Argentina | QUIBÓRAX | ~ 5— 8% | Ulexita a cielo abierto | Salar de Surire |
| China | Múltiples pequeños productores | ~ 5— 8% | Diversos | Qinghai, Tíbet |
| Otros | Regional/menor | ~ 5— 10% | Diversos | — |
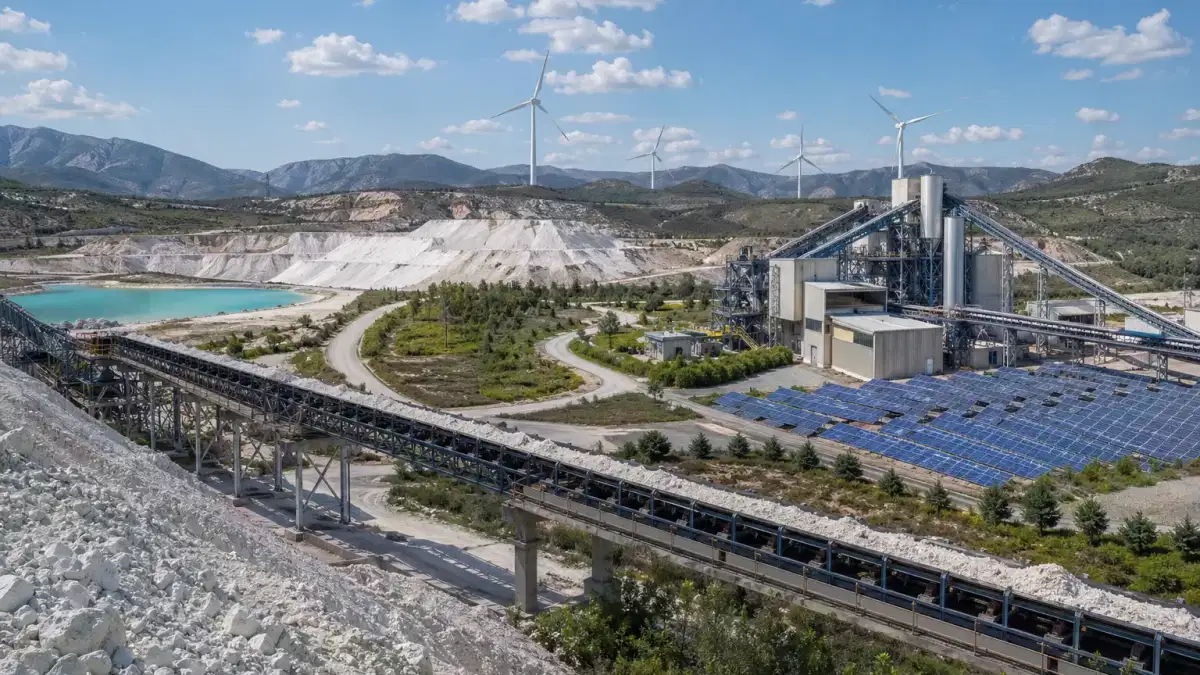
Eti Maden es una empresa estatal turca con el monopolio gubernamental de la extracción de minerales de borato en Turquía. Posee aproximadamente entre el 47 y el 50% de la producción mundial de boro en conjunto en todas sus formas refinadas, y es el mayor productor de decahidrato de bórax a nivel mundial. La explotación de boro de Rio Tinto, por su parte, es una de las minas a cielo abierto más grandes del mundo por tonelaje procesado anualmente, y se espera que llegue al final de su vida útil aproximadamente en 2042, según los modelos actuales de reservas
. Laconcentración de la oferta no es meramente comercial; es estructural. Cuando Eti Maden o Rio Tinto reducen la producción (como ocurrió durante las interrupciones operativas de la era de la COVID en Turquía entre 2020 y 2021 y durante las paradas de mantenimiento de Rio Tinto en 2023), no existe una alternativa escalable en la cadena de suministro mundial capaz de reemplazar ese volumen en un período de 90 días. QUIBORAX, de Argentina, suministra principalmente a los segmentos de ácido bórico y boro para la agricultura, no al decahidrato de bórax de alta pureza a escala industrial. La producción china se consume principalmente en el país y no cuenta con una certificación de calidad uniforme para las aplicaciones industriales orientadas a la UE.
Este es el riesgo de concentración que los compradores centrados en la sostenibilidad suelen pasar por alto cuando realizan ejercicios de mapeo de la cadena de suministro.
La huella ambiental de la producción de decahidrato de bórax: lo que muestran los datos del ciclo de vida
Los argumentos de sostenibilidad a favor del decahidrato de bórax son realmente contradictorios. Por un lado, se trata de un mineral natural que no requiere materias primas para la síntesis química, y su procesamiento es relativamente sencillo en comparación con las alternativas de origen petroquímico para aplicaciones de limpieza y fundente. Por otro lado, la minería a cielo abierto genera importantes perturbaciones del suelo, y la etapa de refinamiento, que implica varias etapas de disolución, cristalización y secado,
requiere mucha energía.Una evaluación del ciclo de vida (LCA) de la cartera de productos de bórax de Eti Maden reveló que el proceso de refinación genera la mayor carga ambiental en todas las categorías de impacto, incluidos el consumo de energía, el potencial de acidificación y el impacto del calentamiento global. Las etapas de calcinación y secado, que se realizan por encima de los 300 °C en la secuencia de producción de decahidrato de bórax, son las principales fuentes de emisiones de CO2 equivalente a la entrada de la planta
.Varias dinámicas ambientales específicas están configurando ahora la forma en que los productores abordan la descarbonización:
Coste energético y carbono en las operaciones turcas. Eti Maden se beneficia de tarifas eléctricas subvencionadas en Turquía, lo que reduce estructuralmente su coste en efectivo por tonelada en comparación con los productores occidentales. Sin embargo, la electricidad subvencionada en Turquía sigue recurriendo en gran medida a la generación térmica, lo que significa que la intensidad de carbono de la producción de Eti Maden no es intrínsecamente ecológica, incluso si su coste es competitivo. Los pozos de Kirka y Bigadiç se sometieron a auditorías de cumplimiento más estrictas en materia de eliminación de polvo y reciclaje de agua, introducidas en 2024, con nuevos requisitos para los precipitadores electrostáticos y los sistemas de transporte cubiertos que aumentan la intensidad de capital. Se trata de cambios radicales en la gestión medioambiental, pero abordan la calidad del aire y el agua locales más que
las emisiones de gases de efecto invernadero. La transición renovable de Rio Tinto en California.Rio Tinto se comprometió, a nivel del ICMM, a alcanzar cero emisiones netas para 2050. En su operación en Boron, en 2024 hizo la transición de su flota minera móvil a diésel renovable, lo que redujo las emisiones directas de alcance 1 de los camiones y equipos de transporte, aunque con un costo de combustible más alto. La empresa cuenta con una estrategia global de descarbonización que apunta a reducir en un 50% las emisiones operativas de aquí a 2030. Para los compradores que necesitan datos de emisiones de alcance 3 de su suministro de boro, la división comercial de bórax de Rio Tinto en EE. UU., es una de las que mejor responde del sector a las consultas sobre la huella de carbono de los productos
.Recuperación de boro a partir de flujos de residuos. La oportunidad de sostenibilidad estructural se encuentra en el sector manufacturero, no en la mina. Los procesos industriales de producción de vidrio y cerámica generan flujos de residuos ricos en boro a partir del agua de enjuague, los purines y el material defectuoso. Según datos de la industria, las tecnologías avanzadas de filtración y concentración permiten ahora tasas de recuperación de boro de hasta el 85% a partir de determinados flujos de residuos. Varios de los principales productores de vidrio de Europa están poniendo a prueba programas piloto de recuperación de boro en ciclo cerrado, lo que reduce tanto los costos de adquisición como la responsabilidad ambiental. Todavía no se ha hecho a gran escala, pero para los compradores con una producción significativa de boro, representa una estrategia creíble de diversificación de la oferta a medio plazo
con beneficios colaterales en materia de sostenibilidad.Estado REACH SVHC: la presión regulatoria que los compradores de la UE no pueden ignorar
Elbórax, incluida la forma decahidratada, está clasificado como sustancia altamente preocupante (SVHC) en la lista de sustancias candidatas de la ECHA desde el 16 de diciembre de 2010, según la categoría 1B de toxicidad para la reproducción. La clasificación lleva las etiquetas de peligro obligatorias: «Puede dañar la fertilidad» y «Puede dañar al feto». «
Las implicaciones prácticas para los gerentes de la cadena de suministro son específicas y no triviales:
Cualquier productor, importador o distribuidor de la UE de un artículo que contenga decahidrato de bórax por encima del 0,1% en peso debe notificárselo a la ECHA y comunicarlo a los clientes intermedios que lo soliciten, en un plazo de 45 días. Esto se aplica a los artículos acabados, lo que significa que los fabricantes de detergentes, esmaltes cerámicos, fabricantes de fibra de vidrio y otros que utilicen bórax en sus procesos deben contar con sistemas de documentación para rastrear y divulgar el contenido de bórax a lo largo de sus cadenas
de valor. En 2015, laECHA propuso incluir el bórax en el anexo XIV del REACH (la lista de autorizaciones). La autorización con arreglo al anexo XIV implicaría que cualquier uso del bórax en la UE debe ser aprobado específicamente por la ECHA, imponiendo fechas de caducidad para los usos no autorizados. En 2026, el bórax permanecía en la lista de candidatos y aún no se había agregado formalmente al anexo XIV, pero la trayectoria regulatoria se estableció hace más de una década. Los equipos de compras que operan en el mercado de la UE no deberían tratar esta situación como una situación estática
.Las implicaciones para la sostenibilidad son directas: los compradores que formulan detergentes, micronutrientes agrícolas o productos de limpieza industrial para su venta en la UE deben invertir en documentación que cumpla con el reglamento REACH, elaborar expedientes de uso autorizado o empezar a identificar alternativas funcionalmente equivalentes para aplicaciones específicas en las que los usuarios finales o los trabajadores estén más expuestos al bórax.
La logística y la disrupción del Mar Rojo: una complicación del carbono
La principal ruta comercial del decahidrato de bórax desde Turquía a compradores asiáticos —incluida la India, el principal destino mundial de importación de decahidrato de bórax, que representa aproximadamente el 35% de los envíos de importación rastreados a nivel mundial— pasa por el Canal de Suez. La refinería Bandirma de Eti Maden, en el Mar de Mármara, navega por el Bósforo, atraviesa el Mediterráneo y llega al corredor del Mar Rojo antes de llegar a Nhava Sheva (Bombay), Mundra o Chennai.
El mantenimiento de la situación de seguridad en el Mar Rojo durante 2025 y hasta 2026 ha cambiado considerablemente esta ecuación logística. Los principales transportistas que se desvían por el Cabo de Buena Esperanza añaden de 10 a 21 días de tránsito en los viajes entre Turquía e India, según la clase de buque. Este desvío genera dos consecuencias para la sostenibilidad que aún no se tienen en cuenta ampliamente
en las evaluaciones de sostenibilidad de las adquisiciones:En primer lugar, las distancias de viaje más largas significan un mayor consumo de combustible de búnker por tonelada entregada. Un desvío del Cabo de Buena Esperanza añade aproximadamente entre 3.500 y 4.500 millas náuticas al viaje entre Turquía y la India, lo que se traduce en un aumento significativo de las emisiones del transporte de alcance 3 para los compradores que tienen en cuenta la logística aguas arriba en sus informes sobre las emisiones de carbono. En el caso de las empresas que divulgan información a la CDP o presentan informes en virtud de la Directiva de presentación de informes de sostenibilidad corporativa (CSRD) de la UE, esta
es una partida que ha empeorado considerablemente desde principios de 2024.En segundo lugar, la prolongación de los tiempos de tránsito ha aumentado el atractivo de comprar al contado a distribuidores regionales de Singapur, Dubái e India en lugar de contratar la importación directa a plazo fijo, lo que paradójicamente aumenta la fragmentación de la cadena de suministro y reduce la visibilidad de los compradores respecto a las normas ambientales más avanzadas.
| Ruta comercial | Origen | Destino | Modo de tránsito | Impacto en el Mar Rojo (2025-2026) |
|---|---|---|---|---|
| De Turquía a India | Bandirma | Nhava Sheva/Mundra | Contenedor/bulto | +10-21 días por la ruta del Cabo |
| De Turquía a Europa | Bandirma | Rotterdam, Génova, Hamburgo | Contenedor | Minimal (ruta mediterránea) |
| De EE. UU. a Asia-Pacífico | Boron, California (vía Los Ángeles y Long Beach) | Diversos | Contenedor | Impacto directo limitado |
| De Argentina a Global | Iquique | Diversos | Granel/contenedor | Impacto limitado |
Para los compradores europeos, la ruta entre Turquía y Europa se ve menos afectada por las perturbaciones del Mar Rojo porque no pasa por el Canal de Suez, sino que atraviesa directamente el Mediterráneo. Esto brinda a los fabricantes europeos de vidrio y cerámica que se abastecen de Eti Maden una ventaja de estabilidad logística de la que
carecen actualmente los compradores asiáticos.¿Pueden las cadenas de suministro de decahidrato de bórax ser realmente ecológicas?
¿La evaluación honestaLa respuesta depende del segmento de la cadena de suministro sobre el que pregunten los compradores y de lo que significa «ecológico» en su marco ESG específico.
En la fase de extracción y refinación: la cadena de suministro no puede descarbonizarse rápidamente sin la toma de decisiones de inversión por parte de Eti Maden y Rio Tinto, dos productores que no están sometidos a una presión competitiva significativa para acelerar su actividad. Eti Maden opera como un monopolio de propiedad estatal y se beneficia de los subsidios energéticos turcos, que reducen su incentivo económico para pasarse a la energía renovable, aun cuando se enfrenta a normas de auditoría ambiental cada vez más exigentes a nivel nacional. Rio Tinto avanza con mayor rapidez en lo que respecta a la presencia de su explotación de boro, de alcance 1, pero se trata de una mina entre las docenas de la cartera de Rio Tinto y no recibe la priorización de capital que exigen sus activos de cobre, mineral de hierro
y litio.Qué es realista: Eti Maden se ha comprometido a llevar a cabo una iniciativa de procesamiento sin residuos de boro con el objetivo de recuperar el 95% de los subproductos para su uso en materiales de construcción. Se trata de una medida de economía circular más que de un programa de descarbonización directa, pero reduce la huella total de residuos de la producción de bórax en Turquía. La transición de Rio Tinto al diésel renovable en California es una auténtica reducción de alcance 1. Tampoco constituye una descarbonización de la cadena de suministro al ritmo que los compradores alineados con la CSRD o la SBTI podrían necesitar antes de 2030
.En la fase logística: los compradores pueden ejercer una influencia directa consolidando los envíos para reducir las emisiones por tonelada transportadas, especificando en los contratos de transporte los combustibles con bajo contenido de azufre o biomezclados en los contratos de transporte y seleccionando socios navieros con informes de emisiones verificados. Algunos de los principales distribuidores de productos químicos, entre ellos Brenntag, han empezado a ofrecer una logística basada en el carbono, en la que los compradores pueden acceder a datos de emisiones de transporte de alcance 3 verificados de forma independiente
junto con sus entregas de bórax.En la fase de solicitud: el argumento de sostenibilidad más convincente a favor del decahidrato de bórax es que permite reducir las emisiones a gran escala en las fases posteriores. El vidrio de borosilicato para paneles solares fotovoltaicos requiere bórax como fundente. El aislamiento de fibra de vidrio, que reduce la energía de calefacción y refrigeración en los edificios, requiere bórax como fundente y como retardante del fuego. En estas aplicaciones, el carbono del ciclo de vida del producto es muy inferior a las emisiones de alcance 3 que evita. Para los compradores que presentan argumentos sobre sostenibilidad a sus propios clientes o auditores de ESG, estos datos sobre el impacto final son cada vez más valiosos y aún no se divulgan ampliamente.
Resumen del riesgo de suministro: panorama de 2026
| Factor de riesgo | Gravedad (2026) | Evento desencadenante | Precedente histórico |
|---|---|---|---|
| Concentración de origen | ALTA | Reducción de la producción de Eti Maden o restricción de exportación | Las interrupciones de la era de la Covid en Turquía entre 2020 y 2021 redujeron la disponibilidad de plazas en los mercados asiáticos |
| Interrupción logística en el Mar Rojo | MEDIA-ALTA | ¿Continúa la actividad o escalada de los hutíes | El desvío del Cabo desde el cuarto trimestre de 2023 ha añadido entre 10 y 21 días a los viajes entre Turquía y Asia |
| Refuerzo de la normativa REACH | MEDIO | La ECHA traslada el bórax al requisito de autorización del anexo XIV | Inclusión de la lista de candidatos en 2010; propuesta de 2015 en el anexo XIV |
| Designación mineral crítica de EE. UU. | MEDIANO | Restricciones comerciales estadounidenses a las importaciones de boro de Turquía | El boro se incorporó a la lista de minerales críticos de EE. UU., noviembre de 2025 |
| Salida de Searles Valley Minerals | BAJO-MEDIO | Cierre permanente confirmado mediante aviso WARN, febrero de 2026 | Eliminación de una alternativa de producción en América del Norte, lo que reduce la diversidad de la oferta |
| Requisitos de divulgación de carbono | BAJO-MEDIO | Los mandatos de CSRD/CDP requieren datos ascendentes de alcance 3 | La CSRD de la UE entrará en vigor para las grandes empresas a partir del año fiscal 2024; se amplía la divulgación de la cadena de suministro |
El aviso WARN de Searles Valley Minerals emitido en febrero de 2026 merece una atención directa. Searles Valley era uno de los tres productores de borato que operaban en el sur de California y producían bórax a partir de salmueras mediante técnicas de extracción en solución. Sus despidos permanentes representan la salida de un método de producción con bajas emisiones de carbono de la oferta mundial (la minería intensiva genera considerablemente menos perturbaciones en la superficie y genera menos residuos que la extracción a cielo abierto), precisamente en un momento en que los compradores buscan opciones de origen más ecológicas. Su salida deja al proyecto Fort Cady de Rio Tinto y 5E Advanced Materials (cuya puesta en servicio está prevista para 2028) como las principales alternativas de producción de EE. UU., ya que esta última no ha sido probada a escala
comercial.Qué deben hacer los compradores: recomendaciones de adquisición para 2026
Planifique ahora su exposición a REACH. Si el decahidrato de bórax aparece por encima del 0,1% p/p en algún artículo vendido o fabricado en la UE, la notificación del SCIP a la ECHA ya es obligatoria por ley. Los compradores que no hayan completado este mapeo operan en situación de incumplimiento. El ritmo de aplicación del REACH se está acelerando: el tiempo medio transcurrido entre la inclusión del SVHC y el requisito de autorización se ha reducido de 7,1 años (2018) a 4,2 años (datos de 2025
).Solicite la huella de carbono de los productos (PCF) a sus proveedores de boro. El equipo comercial de bórax de Rio Tinto en EE. UU. es el que mejor responde a las solicitudes de datos sobre el PCF del mercado actual. Eti Maden, a través de sus divisiones de ventas internacionales, incluidas Etimine USA y Etimine SA (Europa occidental), cuenta con certificaciones ambientales operativas, incluida la ISO 14001, pero ha tardado más en proporcionar datos granulares de carbono por tonelada. Los compradores que formulan las solicitudes de PCF como condiciones contractuales en lugar de solicitudes informativas tienden a recibir respuestas más estructuradas
.Establezca contratos a plazo fijo con la diversificación de origen como condición. El abastecimiento de origen único en Turquía crea un riesgo de concentración que los auditores de ESG consideran cada vez más como una brecha de resiliencia en la cadena de suministro. Los compradores que pueden dividir los volúmenes entre un contrato a plazo fijo de origen turco (Eti Maden a través de un distribuidor cualificado) y un contrato de origen estadounidense (Rio Tinto, EE. UU. Borax, para compradores de América o aquellos con preferencias ESG en Norteamérica) reducen tanto la
exposición geopolítica como la dependencia de un solo proveedor.Evalúe la recuperación posterior del boro. Para los productores de vidrio, cerámica o detergentes con un alto rendimiento de bórax, vale la pena encargar una evaluación de la recuperación de boro en ciclo cerrado. Con una eficiencia de recuperación del 85% a partir de los flujos de residuos aptos, los volúmenes de adquisición (y las emisiones de alcance 3 asociadas) se pueden
reducir significativamente sin necesidad de reformularlos.Supervise el cronograma del proyecto de Fort Cady. El depósito Fort Cady de 5E Advanced Materials, en el desierto de Mojave, California, que recibió la autorización de la Oficina de Administración de Tierras en octubre de 2024, tiene como objetivo la producción comercial de ácido bórico y productos de bórax para 2028 mediante técnicas de extracción por solución. Si se entrega a los volúmenes proyectados, representaría el primer origen alternativo a gran escala y con menor huella ambiental en el mercado estadounidense en décadas. Para los compradores con períodos de abastecimiento entre 2027 y 2030, el seguimiento del cronograma de puesta en servicio es importante desde el punto de vista comercial
.Preguntas frecuentes
P: ¿Quiénes son los mayores productores de decahidrato de bórax a nivel mundial?
Eti Maden de Turquía (propiedad estatal) y Rio Tinto (EE. UU. Borax, California) representan en conjunto aproximadamente del 70 al 80% del suministro mundial de decahidrato de bórax. Eti Maden tiene el monopolio gubernamental de la extracción de borato en Turquía, país que contiene aproximadamente el 73% de las reservas conocidas del mundo y suministra entre el 50 y el 55% de la producción mundial de bórax refinado. La operación Boron de Rio Tinto en California contribuye aproximadamente entre
un 20 y un 25%.P: ¿El decahidrato de bórax es una sustancia SVHC del REACH?
Sí. En diciembre de 2010, la Agencia Europea de Sustancias y Preparados Químicos (ECHA) añadió el bórax —incluida su forma decahidratada— a la lista REACH de sustancias altamente preocupantes (SVHC), basándose en la categoría 1B de toxicidad para la reproducción. Todo artículo que contenga decahidrato de bórax por encima del 0,1% en peso que se venda en la UE requiere la notificación al SCIP y la comunicación al cliente final. La ECHA propuso la autorización del bórax en el anexo XIV del REACH en 2015; ese proceso sigue en curso
.P: ¿Cómo se transporta internacionalmente el decahidrato de bórax?
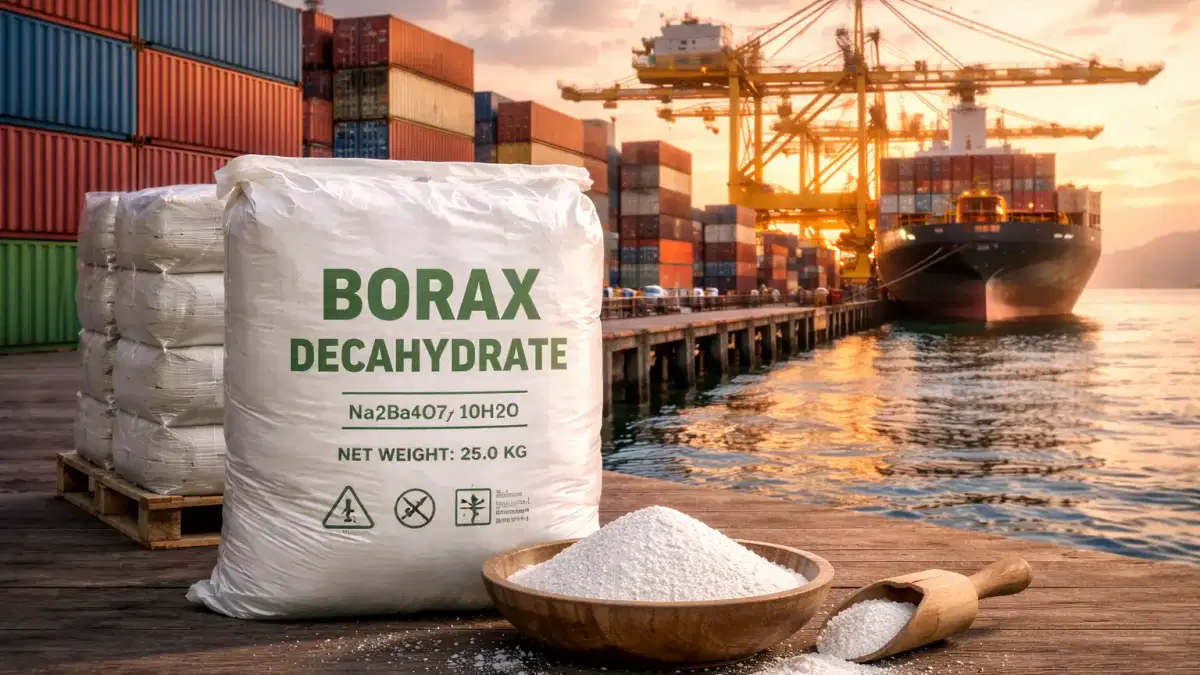
Eldecahidrato de bórax se envía principalmente en sacos de 25 kg o 50 kg en palés dentro de contenedores estándar (20 o 40 pies), o en supersacos a granel para volúmenes industriales más grandes. El principal corredor de exportación desde Turquía pasa por el puerto de Bandirma, en el mar de Mármara, a través del Bósforo y el Mediterráneo. Los envíos a los compradores asiáticos se han desviado a través del Cabo de Buena Esperanza desde el cuarto trimestre de 2023 debido a las interrupciones de seguridad en el Mar Rojo, lo que ha añadido entre 10 y 21 días de tránsito
.P: ¿Qué factores afectarán a los precios del decahidrato de bórax en 2026?
Los principales factores que impulsan los precios son los precios en fábrica de Eti Maden (establecidos anualmente, influenciados por los costos de la energía en Turquía y el tipo de cambio entre la lira y el dólar), los fletes marítimos internacionales (muy elevados en las rutas entre Turquía y Asia debido al desvío del Mar Rojo) y la demanda estacional de compradores de vidrio, cerámica y productos agrícolas. El cierre de Searles Valley Minerals en febrero de 2026 ha reducido modestamente las opciones de suministro de EE. UU., lo que ha aumentado la presión al alza sobre los precios al contado nacionales estadounidenses
.P: ¿Cuáles son los principales riesgos de la cadena de suministro para los compradores de decahidrato de bórax en 2026?
Laconcentración en el origen es el principal riesgo estructural: Eti Maden y Rio Tinto controlan juntas entre el 75 y el 80% del suministro mundial con garantía de calidad, sin ninguna alternativa a corto plazo a una escala comparable. Entre los riesgos secundarios figuran la interrupción de la logística en el Mar Rojo, la prolongación de los tiempos de tránsito y los costes de flete en las rutas entre Turquía y Asia, el riesgo de autorización de acceso para las solicitudes presentadas a la UE y la sensibilidad geopolítica que ahora atribuye al boro tras su designación como mineral crítico por parte de los Estados Unidos en noviembre
de 2025.P: ¿Cómo obtienen normalmente los compradores industriales el decahidrato de bórax?
La mayoría de los compradores de grandes volúmenes se abastecen mediante contratos de duración anual directamente con las entidades de ventas regionales de Eti Maden (Etimine USA, Etimine SA, Etimine GmbH) o a través de distribuidores autorizados como Brenntag. La compra al contado es viable para volúmenes más pequeños, pero expone a los compradores a una volatilidad significativa de los precios durante las interrupciones logísticas o los picos de demanda estacionales. En el caso de las compras orientadas a la UE, los compradores solicitan cada vez más la documentación de cumplimiento del reglamento REACH, los COA y las fichas de datos de seguridad, junto con las confirmaciones de precios
y suministros.