拉丁美洲约占全球精制硼酸供应的10-15%,智利的Quiborax(年装机容量为110,000吨)和阿根廷的圣丽塔矿业和洛斯安第斯制造公司是主要生产商。两国都在安第斯普纳高原开采云石和相关的硼酸盐矿物,并通过太平洋港口出口,主要是智利的阿里卡、安托法加斯塔和安加莫斯。对于寻求从土耳其或美国原产地分散开来的买家来说,南美供应提供了一个商业上可行的替代方案,但在数量、等级范围和物流可靠性方面存在重大限制,需要在签订合同之前进行仔细评估。
为什么拉丁美洲在全球硼酸供应地图中很重要
土耳其和美国在全球硼酸供应中占据主导地位。土耳其国有矿业企业埃蒂·马登控制着大约 73% 的世界知名硼矿产储量,其绝大部分精炼产品都出口。力拓硼酸盐在加利福尼亚的莫哈韦沙漠运营,利用核岩和硼砂矿床大规模生产精制硼酸和其他硼酸盐。这两个原产地加起来占全球精制硼酸出口量的80%以上
。拉丁美洲在结构上占据不同的第三位。智利和阿根廷位于全球硼储量地图的南部边缘,该地图取自安第斯山脉中部的阿塔卡马和普纳地质系统。这些含软铅矿的盐滩矿床在矿物学和品位上与土耳其的硅铁矿或美国的核矿石不同,这会影响加工化学成分、生产成本以及每个生产商可以经济地制造的特定等级。拉丁美洲的产出并不是土耳其在所有应用中的供应的同类替代品,但对于用于玻璃、陶瓷、农业和一般工业用途的工业级硼酸,它是具有商业意义的原产地,亚洲、巴西和其他地方的买家已将其纳入多元化的采购计划中
。2026年拉丁美洲硼酸的前景由三个结构性现实定义:Quiborax的主导地位和扩大的产能、阿根廷分散但不断增长的生产者基础以及一系列上游限制因素,包括来自锂矿业繁荣的水权竞争,买家在评估多年合同期限内的供应可靠性时需要密切关注这些限制。
智利:Quiborax 作为安第斯之锚
按装机容量计算,智利是南美两个硼酸生产国中最大的生产国。Quiborax S.A. 成立于1986年,完全由智利投资,是全球第三大硼酸生产商,也是该地区主要的商业规模运营商。其加工厂距离阿里卡和帕里纳科塔地区的阿里卡港约69公里,海拔1,680米。这个位置虽然按照行业标准比较偏远,但将该设施置于该国最北端的深水出口码头的实际卡车运输距离之内
。根据公司的数据,Quiborax的硼酸年装机产能约为11万公吨,与2019年美国地质调查局矿业年鉴中公布的3.6万吨/年的数字相比有了大幅增长。该公司在塔拉帕卡地区的苏里尔盐矿开采云离石,该矿床是世界上最大的云石矿床之一,据Quiborax估计,其储量约为150万吨。第二项采矿业务来自安托法加斯塔地区的萨拉尔·阿斯科坦。通过用硫酸进行酸性浸出处理,然后进行冷却结晶以回收颗粒或粉末形式的硼酸
。智利的产量在现有数据中显示出显著的波动性。根据智利铜业委员会(Cochilco)的数据,硼酸开采产量在2022年达到171,422公吨,在2023年急剧下降至101,875公吨,在1998年至2023年期间平均每年约为93,119公吨。这种可变性反映了基于 ulexite 的生产对矿石饲料质量、水供应和加工厂利用率的敏感性。依赖智利原产地实现稳定的年产量的买家应在安全库存规划中考虑到这种运营差异
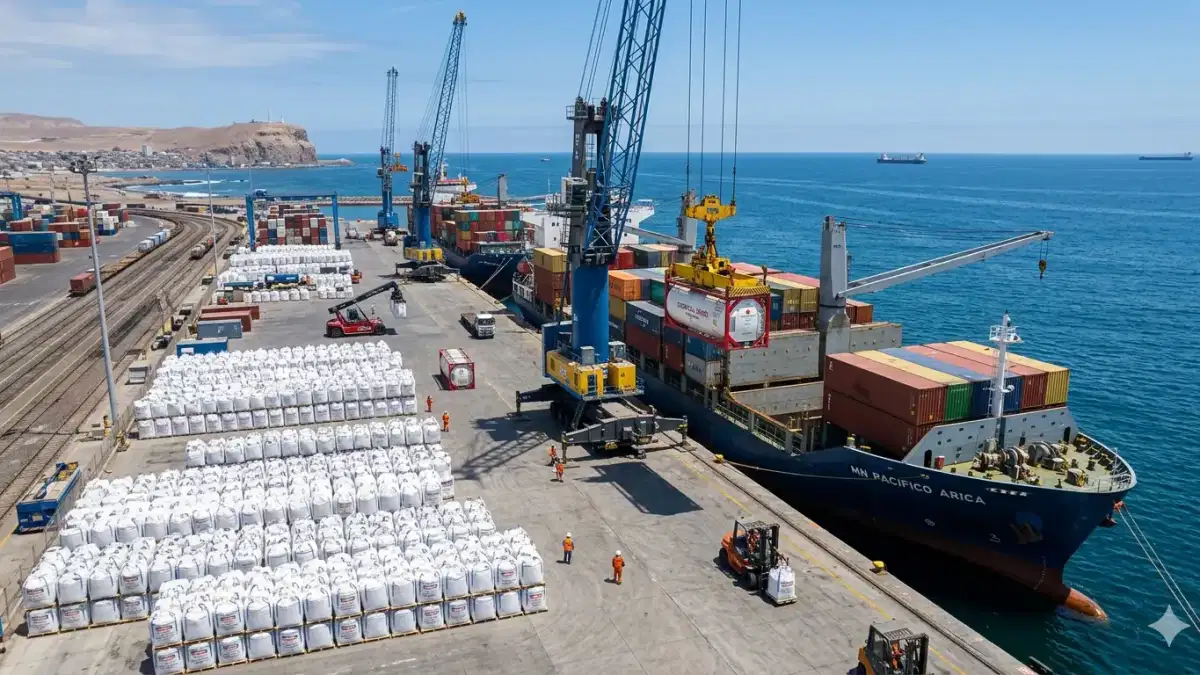
。Quiborax出口到全球超过52个市场,太平洋物流构成了其分销网络的支柱。主要出口港口是阿里卡、安托法加斯塔和安加莫斯,所有这些港口都为亚洲、拉丁美洲和欧洲的买家提供集装箱和散装货运输。货物通常使用带有聚乙烯衬里的 25 千克多层纸袋或装在集装箱中用于海运的巨型袋子包装。从智利港口到亚洲目的地的交货时间约为25至40天,具体取决于路线和卸货港。
| 制片人 | 地点 | 硼酸容量 (tpa) | 主要原料 | 密钥导出端口 |
|---|---|---|---|---|
| Quiborax S.A. | 阿里卡和帕里纳科塔/智利安托法加斯塔 | ~110,000 | Ulexite(Salar de Suirire、Salar Ascotán) | 阿里卡、安托法加斯塔、安加莫斯 |
| Minera Santa Rita (MSR) | 廷卡拉尤和西耶斯,阿根廷萨尔塔 | ~36,000 | 氢硼酸盐、乌莱克西特、科尔曼石 | 布宜诺斯艾利斯,通过公路前往智利太平洋港口 |
| 制造商洛斯安第斯山脉 | 阿根廷萨尔塔省奥拉卡帕托 | 估计 10,000—20,000 | Ulexite(普纳专有存款) | 通过 Sico Pass 获得智利太平洋港口 |
阿根廷:一个支离破碎但历史深厚的产业
根据行业估计,阿根廷是全球第五大天然硼酸盐生产国。该国的硼酸盐产业已有150多年的历史,其历史可以追溯到19世纪70年代普纳地区首次向欧洲出口 ulexite。产量集中在萨尔塔、胡胡伊和卡塔马卡省的普纳高原,那里的地质条件使乌雷石、硅铁矿和氢硼酸盐沉积在经济上可开采的浓度
。阿根廷最大的活跃硼矿场是Minera Santa Rita S.R.L.(MSR),该公司在萨尔塔省经营廷卡拉尤和西耶斯露天矿。廷卡拉尤位于Hombre Muerto盐田,自1950年代以来一直在运营,是阿根廷最大的露天硼酸盐矿。2022年12月,MSR通过一项交易从Allkem Limited(前身为Orocobre)手中收购了业务,该交易将硼资产换成了战略锂矿权。MSR在萨尔塔市附近的坎波基哈诺经营着一座加工厂,硼酸的生产能力约为每年36,000吨。该工厂使用氢硼酸作为其主要原料,其生产的硼酸的氯化物含量低于基于ulexite的加工,这是一些特种玻璃和陶瓷买家指定的属性
。萨尔塔的西耶斯山脉还含有大量的硬岩硼酸盐矿床,特别是硅铁矿和水硼酸盐,它们的地质与支撑埃蒂·马登在库塔希亚生产的土耳其矿床相似。这种矿物学重叠非常重要:这意味着Salta的硬岩硼酸矿石可以生产的硼酸等级和下游产品比基于南美的乌莱克西特的生产更接近土耳其原产的材料。对于为玻璃应用指定硅酸衍生的硼酸的买家来说,尽管绝对规模较低,但阿根廷的硬岩生产提供了技术上可信的非土耳其替代方案
。 Manufact@@uras Los Andes S.A. 是一家规模较小但处于战略地位的生产商。其加工厂位于萨尔塔51号国道上的奥拉卡帕托,靠近通往智利的西科山口过境点。该公司在普纳地区经营自己的萤石矿床,据估计,这为至少20年的运营提供了足够的原料。该发电厂的水电自给自足(装机发电容量为1.5兆瓦),这减少了影响其他普纳生产商的两个关键运营漏洞。制造商洛斯安第斯山脉出口硼酸和尿素衍生产品,包括颗粒状的Boro 10,一种农用硼肥料。尽管该公司没有公布详细的产能数据,但估计产能在10,000至20,000吨/年之间
。阿根廷的工业还包括Procesadora De Boratos Argentinos S.A. 和Quimibor,两家公司都在萨尔塔-胡胡伊走廊加工硼酸盐矿物。阿根廷的普纳目前向40多个国家出口硼酸盐产品,由于其邻近以及巴西陶瓷和玻璃制造业的需求,巴西一直是最大的单一目的地。
原料和上游地质学:安第斯山脉的优势及其局限性
阿根廷和智利都使用萤石(NaCab5O9·8H2O)生产硼酸作为主要原料,阿根廷的MSR还使用氢硼酸盐。Ulexite是一种比土耳其和美国分别使用的科尔曼石和核岩更柔软、品位更低的矿石。将萤石加工成硼酸需要用硫酸进行酸性浸出,然后结晶。化学成分众所周知,两国的生产商都拥有自己的硫酸生产能力,以维持原料
的自给自足。普纳盐滩系统内安第斯硼酸盐矿床的地质浓度构成了独特的供应风险:多个生产商在海拔 3,700 至 4,200 米的极高海拔、干旱环境中从地理位置相近的矿体中开采矿体。这些矿山的物流依赖于未铺设的道路或受季节性干扰的狭窄省道,尤其是在12月至3月的南方夏季雨季,山洪暴发可能会关闭通道
走廊。水供应是普纳地区日益严重的业务制约因素。储存硼酸盐矿床的盐滩系统现在是全球锂矿业繁荣的中心。根据私营行业的数据,仅在2025年上半年,阿根廷的锂产量就达到约51,400吨碳酸锂当量(LCE)。锂盐水的提取来自硼酸盐加工商所依赖的相同含水层系统。萨尔塔和胡胡伊的环境监管机构承受着来自土著社区和国际观察员的越来越大的压力,要求他们限制开采水的许可,而普纳地区对水权的任何收紧都将在影响锂生产之前影响硼酸盐的生产能力,因为锂项目具有更高的政治
优先权和投资规模。这不是2026年的短期供应中断风险,但它是一个多年的结构性限制,与阿根廷生产商签署三到五年承购协议的买家应将其纳入风险建模。
贸易流动:拉丁美洲硼酸的去向
拉丁美洲的硼酸出口流经三个主要走廊:
巴西:阿根廷和智利硼酸的最大单一目的地。巴西进口硼酸主要用于陶瓷上光、玻璃制造和农业微量营养素配方。阿根廷的坎波基哈诺炼油厂通过公路将产品运往布宜诺斯艾利斯进行跨大西洋集装箱出口,而阿根廷北部的生产商越来越多地通过智利太平洋港口运输货物,以缩短陆路过境距离并获得更快的海运服务。2022年,巴西进口了价值约5,450万美元的硼酸,使其成为仅次于中国的第二大全球进口
国。亚洲:Quiborax向超过52个市场的亚洲买家出口。亚洲对拉丁美洲硼酸的需求集中在工业玻璃、陶瓷和农业肥料的应用中。南美原产地通常在价格上与土耳其材料竞争,从太平洋港口到亚洲的物流成本每吨增加约60—90美元的运费,而土耳其原产地运往相同目的地的运费。这种运费溢价意味着对于南美西部、美国西海岸和环太平洋市场的买家而言,拉丁美洲原产地在价格方面最具竞争力,与苏伊士航线的土耳其供应相比,这些市场的总到岸成本有所缩小
。欧洲:规模较小但稳定的出口渠道,主要是阿根廷生产商的工业级和特种硼酸。欧洲买家吸收阿根廷的产品用于材料规格相符的应用,尽管由于邻近、成熟的物流以及Eti Maden产品范围的规模,土耳其原产地在欧洲的进口量中占据主导地位
。| 贸易走廊 | 主要起源 | 典型交易量 | 关键应用程序 | 与土耳其的竞争优势 |
|---|---|---|---|---|
| 拉丁美洲到巴西 | 阿根廷(MSR、曼德斯)、智利(Quiborax) | 中等偏高 | 陶瓷、玻璃、农业 | 邻近性、区域供应链整合 |
| 拉丁美洲到亚洲 | 智利(Quiborax)占据主导地位 | 适中 | 工业玻璃、陶瓷、肥料 | 太平洋航线,现货市场价格 |
| 拉丁美洲到欧洲 | 阿根廷(MSR、曼德斯) | 低中度 | 工业级、特种矿物 | 矿物学特定等级(硅铁矿、氢硼酸盐) |
| 区域内(智利、秘鲁、玻利维亚) | 智利(Quiborax) | 低 | 农业、矿业化学品 | 供应距离近,物流简单 |
物流:太平洋港口作为配送骨干
阿里卡港是来自Quiborax的智利硼酸的主要出口门户。阿里卡是智利最北端的港口,距离秘鲁边境18公里,通过国际公路走廊距离阿根廷边境约500公里。该港口已经建立了集装箱装卸能力,并定期提供前往亚洲、美国西海岸和欧洲的班轮服务。Quiborax的工厂距离阿里卡69公里,这意味着在正常路况下,产品可以在四小时内从一座工厂运到另一艘船
。安托法加斯塔和安加莫斯(Mejillones)提供替代出口能力,包括大型货物的批量装运。普纳的阿根廷生产商通过西科山口或贾玛山口走廊进入这些智利港口,这两个走廊都穿过安第斯山脉,海拔超过4,000米,从6月到8月将实行冬季关闭
。对于从阿根廷和智利生产商处进口到南美的买家来说,主要的物流风险是在恶劣天气下通过陆路进入生产场地。生产商通常在阿里卡、安托法加斯塔或布宜诺斯艾利斯的港口仓库储存4-6周的成品库存,以缓冲这种季节性干扰。买方应在签订定期合同之前与供应商确认仓库缓冲库存安排,并应在合同条款中规定最低预先部署的库存水平
。供应风险评估:2026 年买家需要监控的内容
| 风险因素 | 级别 | 触发场景 | 概率 (2026) |
|---|---|---|---|
| Quiborax 产量波动率 | 中等 | 不同年份之间的产出差异为 30-40%(从 2022 年与 2023 年来看),这造成了现货供应差距 | 适中 |
| 安第斯山脉道路中断 | 中等 | 澳大利亚夏季洪水(12月至3月)关闭了普纳通道,使发货延迟了2-4周 | 季节性/年度 |
| 普纳的用水权限制 | 低中度 | 阿根廷监管机构限制水开采许可,降低硼酸盐处理能力 | 2026 年处于低点,到 2028 年上升 |
| 货币和外汇风险(阿根廷) | 中等 | 阿根廷比索的波动影响了阿根廷国内生产商的利润率和出口价格的稳定性 | 持久 |
| 争夺普纳资源的锂竞争 | 低中度 | 锂项目扩建争夺萨尔塔和胡胡伊的水、基础设施和熟练劳动力 | 渐进式,2026—2030 |
| 港口拥堵(阿里卡、安托法加斯塔) | 低 | 区域航运量的增加给智利北部港口的运力带来压力 | 2026 年处于低位 |
2026年买家来说,最直接可操作的风险是Quiborax的逐年产量波动。从2022年到2023年,产量下降了40%(根据Cochilco的数据,从171,422公吨降至101,875公吨),没有伴随任何公开宣布的不可抗力事件,这表明运营因素,而不是单一的离散中断,推动了减产。依赖智利原产地作为主要供应来源的买家应保持 6-8 周的安全库存,并持有土耳其或美国原产供应商的备用配额,以弥补潜在的供应缺口。
欧盟关键原材料法:这对拉丁美洲硼酸意味着什么
欧盟的《关键原材料法》(CRMA)将硼酸盐归类为战略原材料,对拉丁美洲生产商具有相关但间接的影响。CRMA的战略指定源于对集中风险的担忧,即欧洲工业对原产于土耳其的硼酸盐的结构依赖。该法规鼓励供应来源多样化,特别将阿根廷和智利列为硼酸盐储量可能有助于供应多样化的国家之一,同时承认拉丁美洲目前的生产没有达到在欧洲进口量中取代土耳其原产地所需的商业规模
。实际上,CRMA为拉丁美洲硼酸盐开发创造了政策层面的利益,而不是短期的产量再分配。面临内部ESG压力以减少对土耳其供应的单一产地依赖的欧洲化学品买家可能会使用拉丁美洲原产地作为部分多元化工具,将来自阿根廷或智利来源的15-25%的交易量与土耳其的主要合同结构混合在一起。这已经出现在少数欧洲采购计划中,随着2025年和2026年CRMA合规时间表的缩短,预计将变得更加普遍
。为评估拉丁美洲原产地的买家提供的采购建议
考虑在2026年将智利或阿根廷的硼酸作为主要或补充来源的买家应采用以下采购框架:
首先验证等级兼容性。来自智利和阿根廷生产商的 Ulexite 衍生硼酸在 H3BO3 分子水平上与源自土耳其的材料在化学上相同,但在氯化物含量、粒径分布和痕量杂质分布方面可能有所不同。来自阿根廷MSR的氢硼酸盐衍生材料的氯化物含量通常低于ulexite加工的产品,这是玻璃和电子应用中的一个优势。在签订定期合同之前,为最近至少三个生产批次申请分析证书(CoA)
。制定混合原产地策略。根据土耳其或美国的主要供应协议,拉丁美洲硼酸作为20-40%的混合分配最有效,而不是作为唯一的来源替代品。这种混合方法为买家提供了与土耳其原产地进行价格谈判的杠杆作用,增加了原产地的多样化,并保持了拉丁美洲供应商的商业参与度,而不会将物流风险过度集中在一个走廊中
。协商预先部署的港口库存。在合同条款中规定,供应商在阿里卡、安托法加斯塔或其他商定的港口仓库中保留至少四周的合同成品库存。这是Quiborax大型合同账户的标准做法,应在采购协议中明确说明
。谨慎使用现货购买。拉丁美洲硼酸现货供应量比土耳其原产地更紧张,因为持有该原产地的活库存的贸易中介机构较少。与土耳其原产地相比,依赖智利或阿根廷生产商现货采购来实现批量灵活性的买家将面临更长的交货时间(通常为从采购订单到交货的6-10周),土耳其的老牌贸易商可以在2-4周内从欧洲仓库供
货。经常问的问题
问:谁是拉丁美洲最大的硼酸生产商?
答:智利的Quiborax S.A. 是拉丁美洲最大的生产商,其位于阿里卡港附近的工厂的年装机容量约为110,000公吨。在阿根廷,Minera Santa Rita S.R.L.(在萨尔塔的廷卡拉尤和西耶斯经营前阿根廷硼砂资产)的硼酸产能约为36,000吨/年,而位于萨尔塔奥拉卡帕托的洛斯安第斯制造公司的年产量估计为10,000-20,000吨。智利和阿根廷的生产商加起来约占全球精制硼酸供应量的10-15%
问:拉丁美洲硼酸如何国际运输?
答:智利在Quiborax上生产的产品通过太平洋港口运输,主要是阿里卡(距离生产工厂69公里)、安托法加斯塔和安加莫斯。产品通常以 25 千克的多层纸袋或大袋出口,装在集装箱中用于海运。普纳的阿根廷生产商使用陆路运输通过安第斯山口到达智利的太平洋港口,或者使用卡车产品向南运往布宜诺斯艾利斯进行大西洋出口。从智利港口到亚洲目的地的运输时间约为 25-40 天
问:哪些因素推动了拉丁美洲的硼酸价格?
答:拉丁美洲硼酸价格跟踪土耳其的参考价格,调整了原产地差异和太平洋运费。生产层面的主要成本驱动因素是硫酸成本(用作加工试剂)、用于采矿和陆路运输的柴油、加工厂的能源成本,以及随着普纳地区资源竞争的加剧,用水成本越来越高。阿根廷生产商也面临外汇风险,因为国内成本结构以比索计价,而出口收入则
问:拉丁美洲硼酸的主要供应链风险是什么?
答:主要的短期风险是智利Quiborax工厂的产量波动,该工厂在2022年至2023年间产量同比下降了40%。由于夏季洪水(12月至3月)和冬季高空山口(6月至8月)降雪,阿根廷普纳矿山的陆路通道可能因季节性封闭。在3-5年内,普纳地区锂矿开采热潮推动的水权限制是阿根廷硼酸盐生产商面临的新兴结构性制约因素
问:拉丁美洲的硼酸买家通常如何制定供应合同?
答:大多数商业买家通过年度或半年期定期合同采购拉丁美洲硼酸,这些合同按CFR或CIF定价到买方港口。与Quiborax签订的合同条款通常包括季度交易量承诺,定价与市场基准挂钩或协商的固定价格窗口。对于原产于阿根廷的客户,巴西的买家经常使用DAP(就地交货)合同,由生产商管理陆路物流。现货购买是可能的,但与来自土耳其或美国的现货交易相比,交货时间更长(6-10 周)